
Деньги давно перестали быть лишь способом оплачивать счета. Они дают свободу выбора, возможность не соглашаться на невыгодные условия, спокойнее реагировать на неожиданные расходы и позволять себе то, что действительно приносит удовольствие. Именно поэтому финансовая независимость для современной женщины — это не про жесткую экономию, а про ощущение уверенности в собственном будущем.
На estetia.com.ua мы часто говорим о стиле жизни, который помогает чувствовать внутреннюю гармонию. И финансовая грамотность занимает в нем не менее важное место, чем забота о здоровье, красоте или личном развитии. Кстати, многое в этом напоминает философию Slow Living: небольшие осознанные шаги способны изменить качество жизни гораздо сильнее, чем постоянная гонка. Так же работают и ежедневные финансовые привычки — без стресса и жестких ограничений.
Парадоксально, но высокий доход далеко не всегда означает финансовый комфорт. Одни люди со средней зарплатой постепенно создают капитал, другие — даже зарабатывая значительно больше — постоянно ощущают нехватку денег. Причина почти всегда кроется не в размере дохода, а в финансовых привычках, которые формируются годами.
Большинство из нас никогда не учили грамотно обращаться с личными финансами. В школе объясняли формулы, но не рассказывали, как планировать расходы, создавать резервный фонд или избегать импульсивных покупок. Поэтому многие женщины осваивают эти навыки уже во взрослом возрасте. И это абсолютно нормально.
Почему финансовая независимость начинается не с зарплаты
Нередко можно услышать: «Вот когда начну зарабатывать больше, тогда и стану откладывать». На практике все происходит наоборот. Сначала человек меняет свои финансовые привычки, а уже потом получает возможность накапливать больше.
Психологи называют это эффектом адаптации. Вместе с ростом доходов автоматически увеличиваются и расходы. Вместо одного онлайн-сервиса появляется три, кофе становится дороже, отпуск — масштабнее, а покупки — чаще. Через несколько месяцев новый уровень жизни воспринимается как норма, и денег снова начинает не хватать. Все происходит почти незаметно.
Финансовая свобода рождается не тогда, когда вы зарабатываете больше. Она начинается в тот момент, когда каждый рубль получает свое назначение.
Именно поэтому личный бюджет не ограничивает свободу, как принято думать. Наоборот, он помогает лучше понимать собственные желания и перестать тратить деньги автоматически.
Первое правило — познакомьтесь со своими расходами
Если спросить человека, сколько он потратил за прошлый месяц на доставку еды, косметику или спонтанные покупки, точный ответ смогут дать единицы. Наш мозг плохо запоминает мелкие платежи, хотя именно они очень часто составляют самую внушительную часть бюджета.
В течение двух-четырех недель достаточно записывать абсолютно все расходы. Не только крупные покупки, но и чашку кофе по дороге на работу, такси, новый чехол для телефона или очередную «выгодную» скидку в магазине одежды. Именно на этом этапе многие испытывают настоящее удивление. Иногда результаты оказываются совесм не такими, как казалось в начале.
- продукты;
- коммунальные платежи;
- транспорт;
- здоровье;
- уход за собой;
- развлечения;
- онлайн-подписки;
- непредвиденные расходы.
Уже через месяц перед вами появится честная картина того, куда на самом деле исчезают деньги. Очень часто главным открытием становятся именно мелкие покупки. По отдельности они кажутся пустяком, но вместе складываются в весьма ощутимую сумму. Иногда речь идет о нескольких тысячах гривен в месяц. Такие выводы могут немного удивить, зато именно они помогают начать действовать.
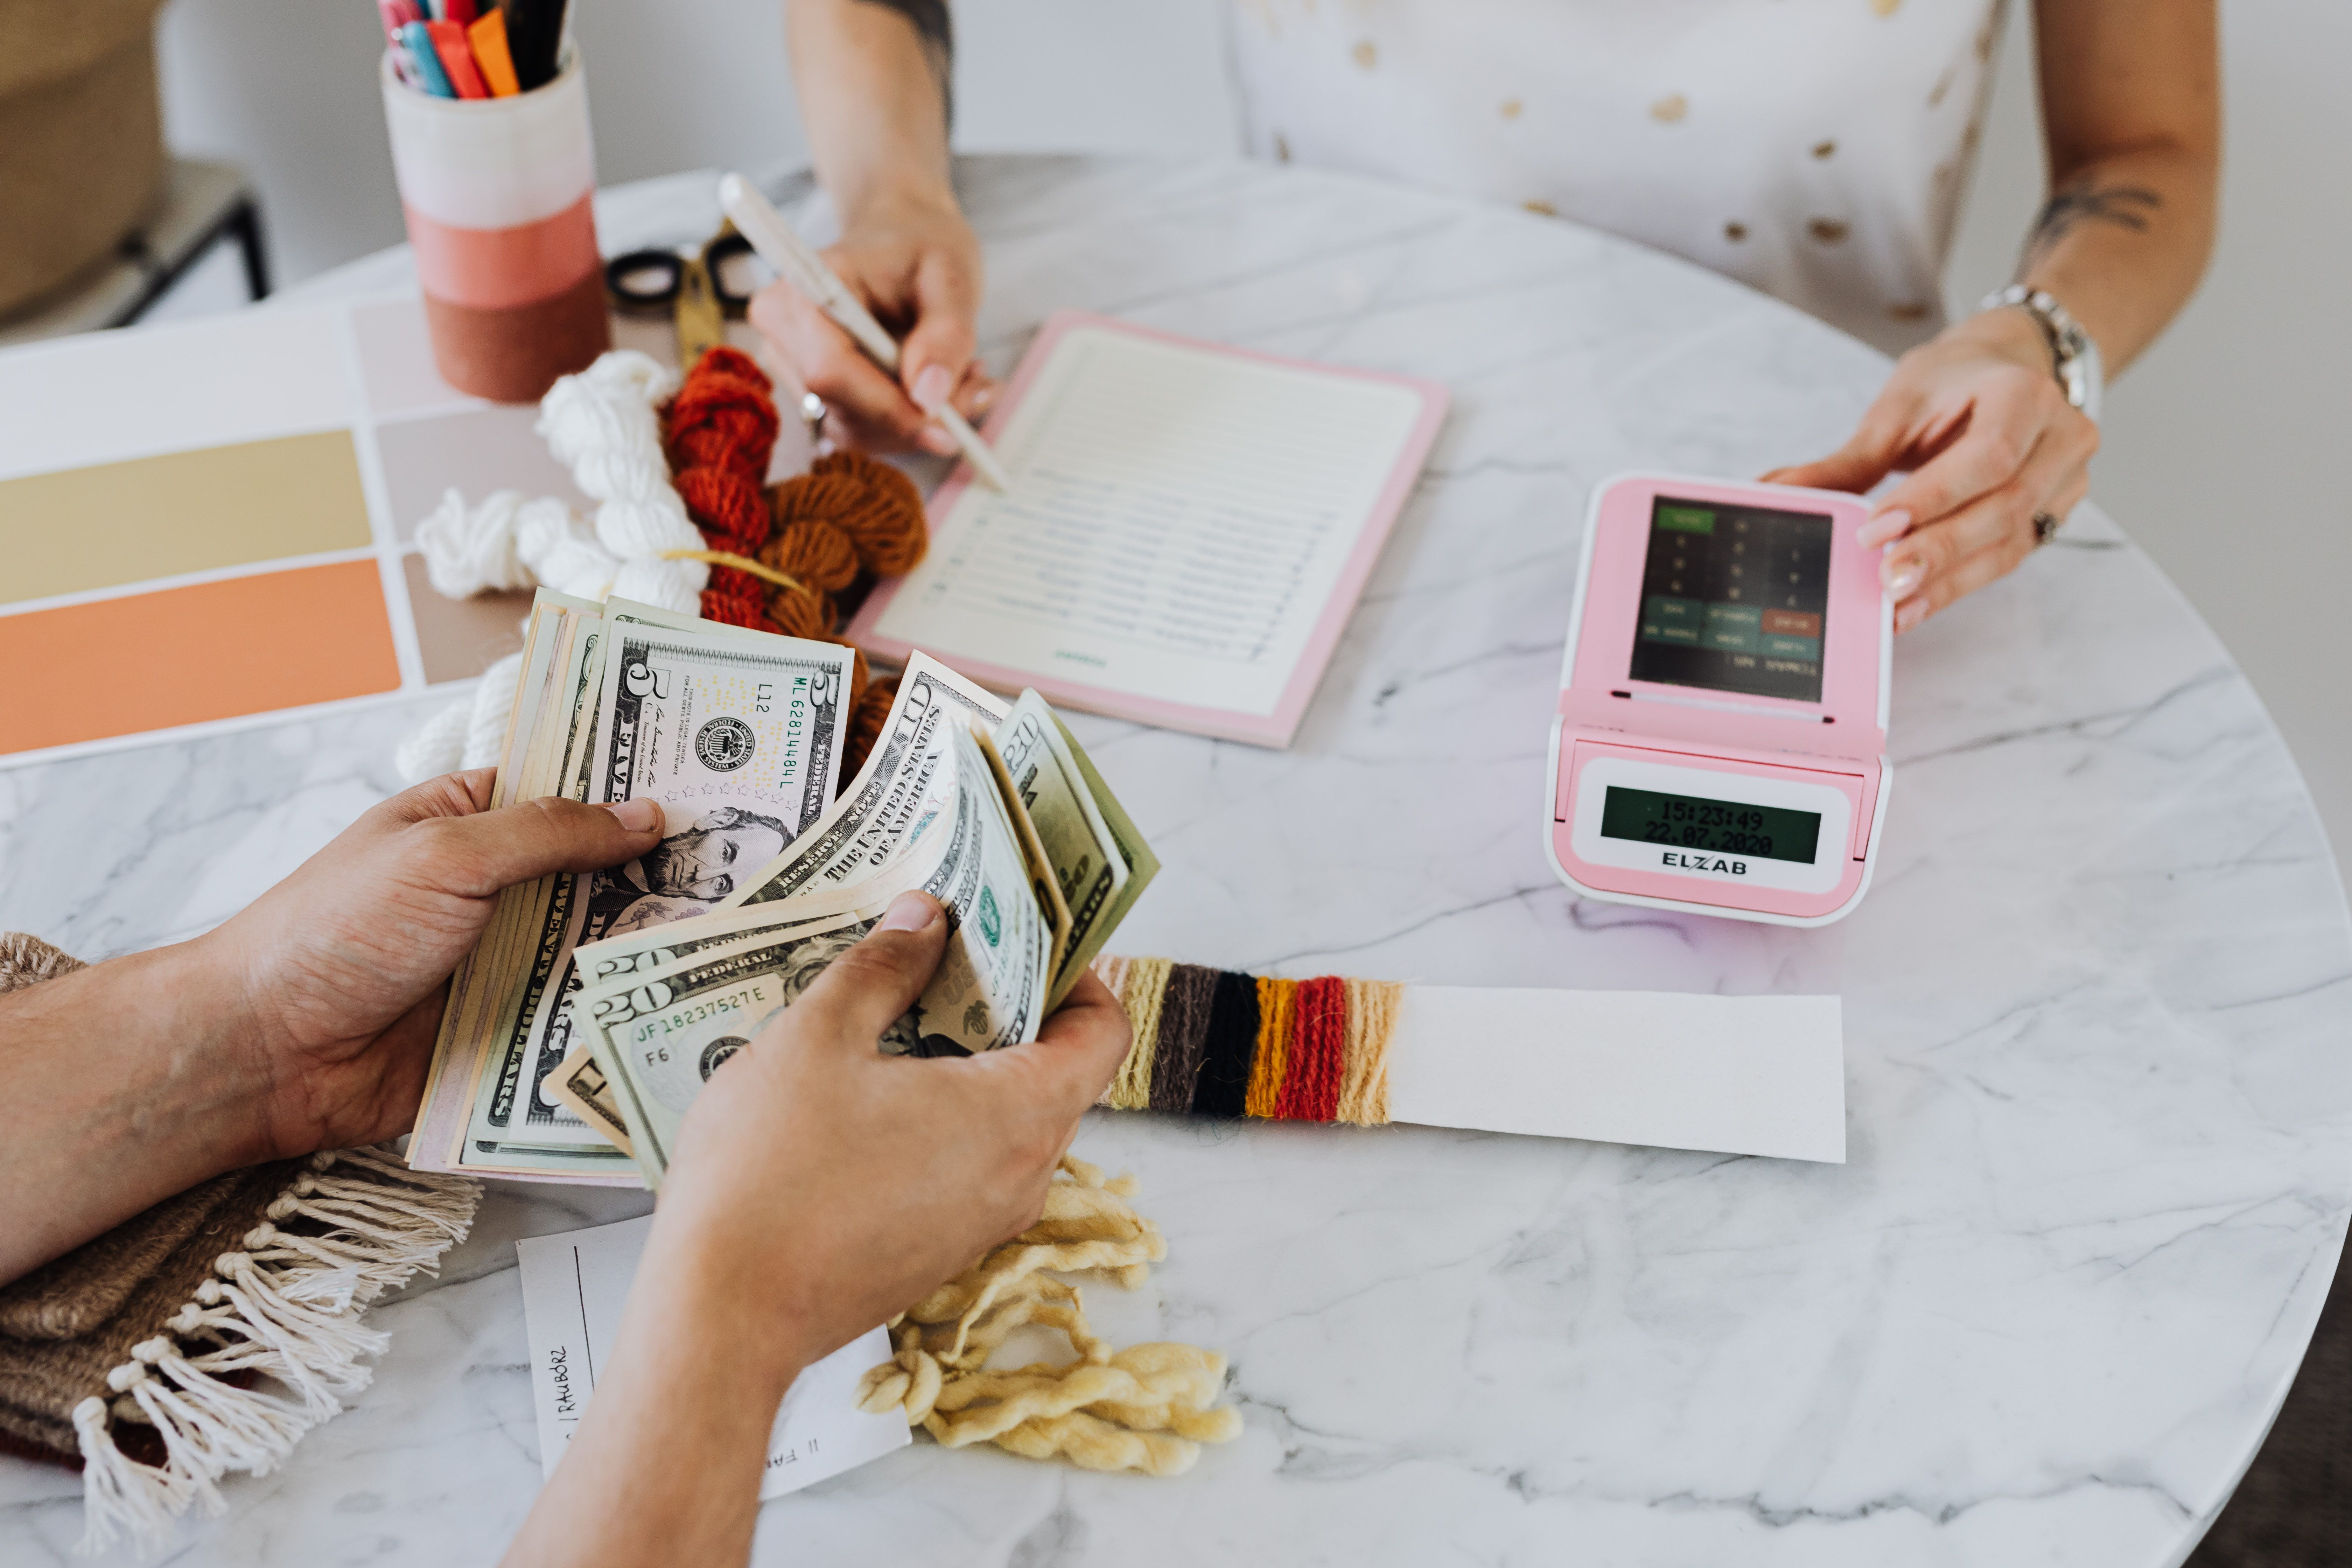
Метод маленьких решений работает лучше строгой экономии
Когда люди решают «начать новую жизнь», они часто бросаются в крайности. Полностью отказываются от кофеен, покупок, косметики или отдыха. Такой подход редко работает долго. Уже через несколько недель накапливается усталость, и человек возвращается к прежним привычкам.
Гораздо эффективнее менять всего одну-две финансовые привычки в месяц. Например, начать брать кофе с собой пару раз в неделю вместо ежедневных покупок или объединить несколько онлайн-подписок, которыми пользуется вся семья.
Этот подход во многом перекликается с философией Slow Living. Когда из жизни уходит все лишнее, остается больше времени, энергии и ресурсов для того, что действительно имеет значение. То же самое происходит и с личным бюджетом: осознанность почти всегда приносит больше пользы, чем жесткие запреты.
Иногда полезно просто посмотреть на привычные вещи под другим углом. Это касается не только творчества или работы, но и отношения к деньгам. Новые идеи нередко появляются именно тогда, когда мы перестаем действовать по привычному сценарию.
Финансовая независимость не требует идеальности. Не обязательно вести сложные таблицы, если они раздражают, или полностью лишать себя маленьких радостей. Гораздо важнее сделать бюджет своим помощником, а не источником стресса. Уже через несколько месяцев можно заметить, что денег стало хватать на то, что совсем недавно казалось недостижимым. Именно из таких небольших шагов рождается большая уверенность в себе. И это действительно рабоатет.
Как составить бюджет, который не захочется бросить через неделю
Одна из самых распространенных ошибок — создавать слишком сложную систему. Таблицы с десятками категорий, ежедневные подсчеты и постоянный контроль быстро утомляют. Если бюджет превращается в еще одну работу, надолго его точно не хватит.
Намного лучше работает простой принцип: система должна экономить ваше время, а не отнимать его. Достаточно выделять 15-20 минут раз в неделю, чтобы просмотреть расходы, оценить остаток средств и при необходимости скорректировать планы. Именно регулярность, а не сложность, формирует финансовую дисциплину.
Универсального шаблона не существует. Кому-то удобнее пользоваться мобильными приложениями, кто-то предпочитает обычный блокнот или заметки в телефоне. Главное — чтобы выбранный способ был удобен именно вам.
| Подход | Кому подойдет | Главное преимущество |
|---|---|---|
| Бумажный ежедневник | Тем, кто любит записывать все вручную | Лучший контроль и осознанность |
| Excel или Google Sheets | Тем, кто любит анализировать цифры | Автоматические расчеты |
| Мобильное приложение | Активным людям | Быстрое внесение расходов в любой момент |
| Метод конвертов | Тем, кто часто выходит за рамки бюджета | Простой контроль лимитов |
Правило 24 часов, которое спасает от импульсивных покупок
Маркетологи прекрасно знают, как работают наши эмоции. Таймер с обратным отсчетом, сообщение о «последнем товаре», яркий баннер или бесплатная доставка создают ощущение срочности. Именно в такие моменты решение принимает не логика, а импульс.
Чтобы избежать лишних трат, достаточно договориться с собой об одном простом правиле. Если покупка не является срочной, отложите ее хотя бы на сутки. За это время эмоции утихают, а желание приобрести вещь нередко исчезает само собой.
Интересно, что многие после такой паузы даже не возвращаются к корзине интернет-магазина. Оказывается, вещь была нужна всего несколько минут, а не по-настоящему.
- не покупайте вещи сразу после просмотра рекламы;
- не оформляйте крупные покупки поздно вечером, когда накопилась усталость;
- сравнивайте цены хотя бы в двух магазинах;
- спросите себя: «Я купила бы это за полную стоимость?»
Кстати, привычка делать паузу перед покупкой отлично сочетается с умением принимать взвешенные решения не только в финансах, но и в повседневной жизни. Иногда достаточно немного замедлиться, чтобы увидеть ситуацию гораздо яснее.
Финансовая подушка — не роскошь, а спокойствие
Когда люди слышат о резервном фонде, многим кажется, что речь идет о сотнях тысяч гривен. На самом деле все начинается гораздо проще. Для начала достаточно накопить сумму, которая позволит без лишнего стресса пережить непредвиденные расходы: ремонт техники, лечение, срочную поездку или временную потерю работы.
Эксперты советуют постепенно сформировать запас средств, равный расходам за три-шесть месяцев. Но не стоит пытаться сделать это за короткое время. Даже небольшие, но регулярные переводы работают гораздо эффективнее, чем редкие крупные пополнения.
Резервный фонд — это не деньги «на черный день». Это деньги, которые позволяют не паниковать, когда жизнь неожиданно меняет ваши планы.
Полезная привычка — автоматически переводить часть дохода на отдельный счет сразу после получения зарплаты. Когда эти деньги не лежат на основной карте, потратить их становится значительно сложнее. Пусть сначала сумма будет совсем небольшой, но уже через год результат приятно удивит. Мы часто даже не замечаем, как постепенно появляется ощущение финансовой уверенности.
Как превратить накопления в привычку, а не в подвиг
Большинство людей откладывают деньги по остаточному принципу. В конце месяца они смотрят, что осталось после всех расходов, и только потом думают о сбережениях. Проблема очевидна — чаще всего откладывать уже нечего.
Гораздо эффективнее работает другой подход. Сначала вы «платите себе», а уже потом распределяете оставшиеся средства на остальные потребности. Это может быть всего 5% дохода, но именно регулярность дает ощутимый результат. Не стоит ждать момента, когда зарплата станет вдвое выше. Привычка копить практически не зависит от уровня дохода.
Есть еще один психологический прием — дать своим накоплениям конкретную цель. Мозгу гораздо легче откладывать деньги «на собственное жилье», «на путешествие в Италию», «на обучение» или «на финансовую свободу», чем просто на абстрактное «будущее». Когда цель понятна, отказаться от случайной покупки становится намного проще.
Какие привычки сильнее всего «съедают» бюджет
Мы редко замечаем крупные финансовые потери, если они складываются из десятков небольших платежей. Именно поэтому иногда кажется, будто деньги буквально исчезают без следа. На самом деле они растворяются в ежедневных привычках, которые выглядят совершенно безобидными.
- регулярные импульсивные покупки на маркетплейсах;
- постоянные акции по принципу «два по цене одного», когда вторая вещь на самом деле не нужна;
- неиспользуемые платные подписки на сервисы;
- частые заказы доставки вместо планирования меню;
- ежедневные мелкие покупки, которые кажутся незначительными;
- кредитные платежи за вещи, без которых вполне можно было обойтись.
По отдельности эти расходы не выглядят критичными. Но если сложить их за год, итоговая сумма вполне может оказаться равной полноценному отпуску, новому ноутбуку или нескольким месяцам финансовой подушки. Именно поэтому хотя бы раз в квартал стоит проводить небольшой аудит своих финансов.
Почему не стоит экономить на себе
Между осознанными расходами и тотальной экономией существует очень тонкая грань. Если бюджет вынуждает отказываться от качественного питания, обучения, медицинских обследований или полноценного отдыха, значит, его пора пересмотреть. Финансовая грамотность не должна превращать жизнь в бесконечную череду ограничений.
Лучшие инвестиции зачастую невозможно подержать в руках. Новые профессиональные навыки, курсы, книги, забота о здоровье, психологический комфорт, полноценный сон или хороший отдых часто приносят гораздо большую отдачу, чем очередная спонтанная покупка. Кстати, иногда желание приобрести что-то новое возникает просто из-за эмоциональной усталости. В такие моменты полезно переключить внимание, например, попробовать что-то новое в уходе за собой. Если давно хотелось освежить привычный образ, обратите внимание на материал о том, как создать графические стрелки в макияже глаз — иногда небольшие перемены приносят гораздо больше радости, чем случайные покупки.
Именно поэтому стоит разделять расходы на те, которые быстро теряют ценность, и те, что работают на вас долгие годы. Такой подход помогает принимать решения без чувства вины и лучше понимать собственные приоритеты.
Финансовая независимость начинается с маленьких решений
Не существует одного дня, когда человек просыпается полностью финансово независимым. Это результат десятков небольших решений, которые повторяются снова и снова. Записать расходы. Отложить часть дохода. Отказаться от эмоциональной покупки. Сравнить цены. Выбрать качество вместо количества. Именно так постепенно формируется новый образ жизни.
Со временем бюджет перестает быть списком запретов. Он превращается в инструмент, который помогает осуществлять большие мечты без постоянной тревоги из-за денег. Тогда финансовая независимость уже не кажется чем-то недостижимым. Она становится естественной частью повседневной жизни, которую каждая женщина может строить в своем темпе. Главное — начать сегдня, даже если первый шаг кажется совсем небольшим.