
Гроші давно перестали бути лише способом оплачувати рахунки. Вони дають свободу вибору, можливість не погоджуватися на невигідні умови, спокійніше реагувати на несподівані витрати та дозволяти собі речі, які справді приносять задоволення. Саме тому фінансова незалежність для сучасної жінки – це не про жорстку економію, а про відчуття впевненості у власному майбутньому.
На estetia.com.ua ми часто говоримо про стиль життя, який допомагає почуватися гармонійно. І фінансова грамотність займає в ньому не менш важливе місце, ніж турбота про здоров’я, красу чи особистий розвиток. Адже навіть невеликі щоденні звички здатні поступово змінити ставлення до грошей без стресу та постійних обмежень.
Парадоксально, але високий дохід далеко не завжди означає фінансовий комфорт. Одні люди із середньою зарплатою поступово накопичують капітал, інші – навіть заробляючи значно більше – постійно відчувають нестачу коштів. Причина майже завжди прихована не в сумі доходу, а у фінансових звичках, які формуються роками.
Більшість із нас ніколи не вчили правильно поводитися з особистими фінансами. У школі пояснювали формули, але не розповідали, як планувати витрати, створювати резервний фонд чи уникати імпульсивних покупок. Саме тому багато жінок починають освоювати ці навички вже у дорослому віці. І це абсолютно нормально.
Чому фінансова незалежність починається не з зарплати
Часто можна почути думку: “От коли зароблятиму більше, тоді й почну відкладати”. Насправді працює протилежний принцип. Людина спочатку змінює свої фінансові звички, і лише потім отримує можливість накопичувати більше.
Психологи називають це ефектом адаптації. Зі збільшенням доходів автоматично зростають і витрати. Замість одного онлайн-сервісу з’являється три, кава стає дорожчою, відпустка – більшою, а покупки – частішими. Через кілька місяців новий рівень життя вже здається звичним, і грошей знову бракує.
Фінансова свобода народжується не тоді, коли ви заробляєте більше. Вона починається тоді, коли кожна гривня отримує власне призначення.
Саме тому особистий бюджет не обмежує свободу, як багато хто думає. Навпаки, він дозволяє краще розуміти власні бажання та не витрачати гроші автоматично.
Перше правило – познайомитися зі своїми витратами
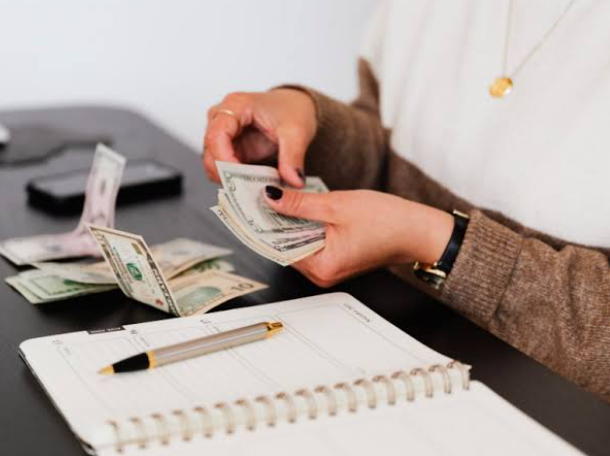
Якщо запитати людину, скільки вона витратила минулого місяця на доставку їжі, косметику або спонтанні покупки, точну відповідь дають одиниці. Наш мозок дуже погано запам’ятовує дрібні платежі, хоча саме вони часто формують найбільшу частину бюджету.
Протягом двох-чотирьох тижнів достатньо записувати абсолютно всі витрати. Не лише великі покупки, а й чашку кави дорогою на роботу, таксі, новий чохол для телефону чи чергову знижку в магазині одягу. Саме на цьому етапі багато хто переживає справжнє відкриття.
- продукти;
- комунальні платежі;
- транспорт;
- здоров’я;
- догляд за собою;
- розваги;
- онлайн-підписки;
- непередбачені витрати.
Через місяць перед вами з’явиться чесна картина того, куди насправді зникають гроші. Дуже часто найбільшим відкриттям стають саме дрібні покупки. Вони здаються незначними окремо, але разом складають досить серйозну суму. Іноді це декілька тисяч гривень щомісяця. Такі результати трохи дивують, але саме вони допомагають почати діяти.
Метод маленьких рішень працює краще за сувору економію
Коли люди вирішують “почати нове життя”, вони часто впадають у крайнощі. Повністю відмовляються від кафе, покупок, косметики чи відпочинку. Такий підхід рідко працює довго. Уже через кілька тижнів накопичується втома, і людина повертається до попередніх звичок.
Набагато ефективніше змінювати лише одну-дві фінансові звички щомісяця. Наприклад, почати брати каву з собою двічі на тиждень замість щоденних покупок або об’єднати кілька онлайн-підписок, якими користуються всі члени родини.
Такий підхід схожий на принцип, про який ми вже писали у матеріалі про естетику мінімалізму в інтер’єрі. Коли прибирається зайве, залишається більше простору для того, що справді має цінність. І це правило чудово працює не лише вдома, а й у власному бюджеті.
До речі, фінансова грамотність також потребує натхнення. Якщо здається, що всі ідеї вже давно відомі, варто іноді змінити кут зору. Саме про це йдеться у статті «Пошук музи: де брати ідеї, коли здається, що все вже вигадано». Нові рішення часто народжуються тоді, коли ми перестаємо діяти за звичним сценарієм.
Фінансова незалежність не вимагає ідеальності. Не потрібно вести складні таблиці, якщо вони дратують, або повністю відмовлятися від маленьких радощів. Достатньо зробити бюджет своїм помічником, а не джерелом стресу. І вже через кілька місяців можна помітити, що грошей стало вистачати на те, що ще недавно здавалося недосяжним. Саме з таких невеликих кроків і починається велика впевненість у собі. І це справді прцює.
Як скласти бюджет, який не захочеться покинути через тиждень
Одна з найпоширеніших помилок – створювати надто складну систему. Таблиці з десятками категорій, щоденні розрахунки та постійний контроль швидко виснажують. Якщо бюджет перетворюється на ще одну роботу, довго він не протримається.
Набагато краще працює простий принцип: система повинна економити ваш час, а не забирати його. Достатньо виділити 15-20 хвилин раз на тиждень, щоб переглянути витрати, оцінити залишок коштів та скоригувати плани. Саме регулярність, а не складність, формує фінансову дисципліну.
Не існує універсального шаблону. Комусь зручно користуватися мобільними застосунками, інші віддають перевагу звичайному блокноту або нотаткам у телефоні. Головне – щоб цей спосіб був комфортним саме для вас.
| Підхід | Кому підійде | Основна перевага |
|---|---|---|
| Паперовий щоденник | Любителям записувати все вручну | Кращий контроль та усвідомленість |
| Таблиця Excel або Google Sheets | Тим, хто любить аналізувати цифри | Автоматичні підрахунки |
| Мобільний застосунок | Активним людям | Швидке внесення витрат у будь-який момент |
| Метод конвертів | Тим, хто часто перевищує бюджет | Простий контроль лімітів |
Правило 24 годин, яке рятує від імпульсивних покупок
Маркетологи чудово знають, як працюють наші емоції. Таймер зі знижкою, повідомлення про “останній товар”, яскравий банер чи безкоштовна доставка створюють відчуття терміновості. Саме в такі моменти рішення приймає не логіка, а імпульс.
Щоб уникнути зайвих витрат, достатньо домовитися із собою про одне правило. Якщо покупка не є терміновою, відкладіть її хоча б на добу. За цей час емоції стихають, а бажання часто зникає саме собою.
Цікаво, що багато людей після такої паузи навіть не повертаються до кошика в інтернет-магазині. Виявляється, річ була потрібна лише кілька хвилин, а не насправді.
- не купуйте речі одразу після перегляду реклами;
- не оформлюйте великі покупки ввечері, коли накопичилася втома;
- порівнюйте ціни хоча б у двох магазинах;
- запитайте себе: “Я купила б це за повну ціну?”
Фінансова подушка – не розкіш, а спокій
Коли люди чують про резервний фонд, здається, що йдеться про сотні тисяч гривень. Насправді все починається значно простіше. Спершу достатньо накопичити суму, яка дозволить без стресу пережити несподівані витрати: ремонт техніки, лікування, термінову поїздку чи втрату роботи.
Експерти радять поступово формувати запас коштів у розмірі трьох-шісти місяців обов’язкових витрат. Але не потрібно намагатися зробити це за кілька місяців. Навіть невеликі регулярні внески працюють краще, ніж рідкісні великі поповнення.
Резервний фонд – це не гроші “на чорний день”. Це гроші, які дозволяють не панікувати, коли життя змінює плани.
Корисна звичка – автоматично переказувати частину доходу на окремий рахунок одразу після отримання зарплати. Коли ці гроші не лежать на основній картці, витратити їх значно складніше. Спочатку сума може бути невеликою, але вже через рік результат приємно здивує. Іноді ми навіть не помічаємо, як поступово формується фінансова впевненість.
Як зробити накопичення звичкою, а не подвигом
Більшість людей відкладає гроші за залишковим принципом. Наприкінці місяця вони дивляться, що залишилося після всіх витрат, і лише тоді думають про заощадження. Проблема очевидна – найчастіше не залишається майже нічого.
Набагато ефективніше працює інший підхід. Спочатку ви “платите собі”, а вже потім розподіляєте кошти на всі інші потреби. Це може бути лише 5% доходу, але саме регулярність формує результат. Не варто чекати моменту, коли зарплата стане удвічі більшою. Звичка накопичувати не залежить від рівня доходу.
Ще один психологічний прийом – дати своїм накопиченням конкретну мету. Мозку набагато легше відкладати гроші “на власне житло”, “на подорож до Італії”, “на навчання” чи “на фінансову свободу”, ніж просто на абстрактне “майбутнє”. Коли є зрозуміла ціль, відмовитися від випадкової покупки стає значно простіше.
Які звички найбільше «з’їдають» бюджет
Ми рідко помічаємо великі фінансові втрати, якщо вони складаються з десятків дрібних платежів. Саме тому здається, що гроші буквально зникають без сліду. Насправді вони залишаються у щоденних звичках, які здаються абсолютно нешкідливими.
- регулярні імпульсивні покупки на маркетплейсах;
- постійні акції за принципом «два за ціною одного», коли друга річ не потрібна;
- невикористані платні підписки на сервіси;
- часте замовлення доставки замість планування меню;
- щоденні дрібні покупки, які здаються незначними;
- кредитні платежі за речі, без яких можна було обійтися.
Самі по собі ці витрати не здаються критичними. Але якщо скласти їх за рік, сума може дорівнювати повноцінній відпустці, новому ноутбуку або кільком місяцям фінансової подушки. Саме тому варто хоча б раз на квартал проводити невеликий “аудит” власних фінансів.
Чому не варто економити на собі
Є тонка межа між усвідомленими витратами та тотальною економією. Якщо бюджет змушує відмовлятися від якісного харчування, навчання, медичних обстежень або відпочинку, його потрібно переглянути. Фінансова грамотність не має перетворювати життя на постійний режим обмежень.
Найкращі інвестиції часто неможливо потримати в руках. Нові професійні навички, курси, книги, здоров’я, психологічний комфорт, якісний сон чи навіть хороший відпочинок нерідко приносять значно більшу віддачу, ніж чергова спонтанна покупка.
Саме тому варто розділяти витрати на ті, що швидко втрачають цінність, і ті, які працюють на вас роками. Це допомагає приймати рішення без почуття провини та краще розуміти власні пріоритети.
Фінансова незалежність починається з маленьких рішень
Не існує одного дня, коли людина прокидається фінансово незалежною. Це результат десятків невеликих рішень, які повторюються щодня. Записати витрати. Відкласти частину доходу. Відмовитися від емоційної покупки. Порівняти ціни. Обрати якість замість кількості. Саме так формується новий стиль життя.
З часом бюджет перестає бути списком обмежень. Він стає інструментом, який допомагає здійснювати великі мрії без постійного хвилювання за гроші. І тоді фінансова незалежність вже не виглядає чимось недосяжним. Вона стає природною частиною повсякденності, яку кожна жінка може будувати у власному темпі. Головне – почати сьгодні, навіть якщо перший крок здається зовсім невеликим.